Chaque mois, la cotisation de votre mutuelle se prélève sur votre compte, et elle pèse vite sur le budget.
Une cotisation basse ne prouve pas que le contrat couvre vos soins. Dans cet article, vous allez voir ce qu’une mutuelle exclut, ce qui fait varier son prix et comment baisser votre coût sans perdre les remboursements utiles.
Une mutuelle pas chère, que rembourse-t-elle vraiment ?
Ce qui est généralement couvert
Une complémentaire santé rembourse une partie ou la totalité des frais restés après l’Assurance maladie, et parfois des soins comme l’ostéopathie, si le contrat le prévoit.
Un contrat responsable rembourse le ticket modérateur, la part qui reste à payer sur vos consultations. Les niveaux se rangent en base, étendue et complète : plus le niveau monte, plus il rembourse, et plus la cotisation grimpe.
Ce qui reste souvent à votre charge
Une garantie à 100 % de la base de remboursement ne couvre pas tout. La base est le tarif de référence de l’Assurance maladie, pas forcément le prix que vous payez. La différence s’appelle le dépassement.
Chez un médecin de secteur 2, qui fixe librement ses honoraires, le dépassement reste à payer si votre contrat ne le couvre pas. Une garantie à 150 % peut porter le remboursement jusqu’à 50 % au-dessus de la base.
100 % Santé : ce qu’il change vraiment sur votre facture
Optique
En optique, le panier 100 % Santé couvre une monture et des verres simples ou progressifs, à prix limités. La monture est plafonnée à 30 €, et le plafond des verres dépend de leur type.
Avec un contrat responsable, le tiers payant s’applique : vous n’avancez rien pour ce panier. Hors panier, une paire peut laisser un reste à charge. Vérifiez le plafond de la monture et des verres dans le devis.
Dentaire
Chez le dentiste, les soins courants et les prothèses ne se traitent pas de la même façon : les premiers sont couverts, les secondes demandent un devis.
| Critère | Soins courants | Prothèse dentaire |
|---|---|---|
| Prise en charge par le contrat responsable | À hauteur de 100 % de la base de remboursement | Selon l’acte et le panier auquel elle appartient |
| Exemples | Détartrage, traitement d’une carie | Prothèse fixe ou amovible |
| Ce qu’il faut faire | Rien de plus pour un détartrage | Demandez un devis qui distingue les actes, le panier 100 % Santé et les dépassements |
Audiologie
Toutes les aides auditives ne sont pas gratuites. Seuls les modèles du panier 100 % Santé se font sans reste à charge, si vous remplissez ses conditions et si votre contrat est responsable.
Un appareil choisi hors du panier peut laisser un reste à charge. Avant de signer, comparez le remboursement de votre contrat avec le devis de l’audioprothésiste : la différence, c’est ce que vous paierez.
Ce qui fait monter ou baisser la cotisation
Le prix d’une mutuelle dépend de votre âge, de votre lieu de résidence, du nombre de personnes couvertes et du niveau de garanties. Le niveau de garanties est le seul de ces éléments que vous pouvez régler vous-même.
Une cotisation basse ne dit donc pas tout. Ce qui compte, c’est ce que le contrat rembourse sur vos dépenses prévues, comme les dépassements d’honoraires.
Un pourcentage élevé ne suffit pas si le prix du soin dépasse nettement le tarif de référence. Comparez donc les garanties à ce que vous dépensez vraiment, pas seulement au montant mensuel.
Comment baisser votre cotisation sans perdre l’essentiel ?
Commencez par une feuille avec vos dépenses prévisibles : consultations, hospitalisation, optique, dentaire, audition, dépassements d’honoraires, médecines douces. Ne payez que les garanties qui couvrent ces postes.
Pour chaque poste, vérifiez comment il est remboursé. En euros, c’est un plafond : la mutuelle ne versera pas plus. En pourcentage de la base, elle ne couvre pas forcément tout ce que vous payez.
Avant de signer, faites ces contrôles :
- Regardez la complémentaire de votre entreprise : l’employeur doit en financer au moins la moitié.
- Vérifiez qu’un autre contrat ou le statut d’ayant droit ne vous couvre pas déjà.
- Repérez les délais de carence : quels soins sont concernés et à partir de quelle date ils seront remboursés.
- Ne résiliez pas votre couverture actuelle avant que la nouvelle soit en place.
Petits revenus ou sans emploi : la complémentaire santé solidaire, à vérifier en premier
Avec des revenus modestes ou sans emploi, commencez par la complémentaire santé solidaire. Elle peut être gratuite, ou coûter moins d’un euro par jour et par personne, selon les ressources du foyer.
Vérifiez votre droit avec le simulateur : il dépend des ressources de tout le foyer. En métropole, depuis le 1er avril 2026, une personne seule y a droit sans participation financière jusqu’à 10 421 € de ressources annuelles, et avec participation entre 10 421 € et 14 069 €, selon Service-public.fr. Vous n’avancez généralement pas les frais chez le médecin ni à la pharmacie.
Faites la demande en ligne en suivant ces étapes :
- Ouvrez votre compte ameli et choisissez la Complémentaire santé solidaire.
- Indiquez la composition de votre foyer et déposez les justificatifs demandés, comme votre avis d’impôt.
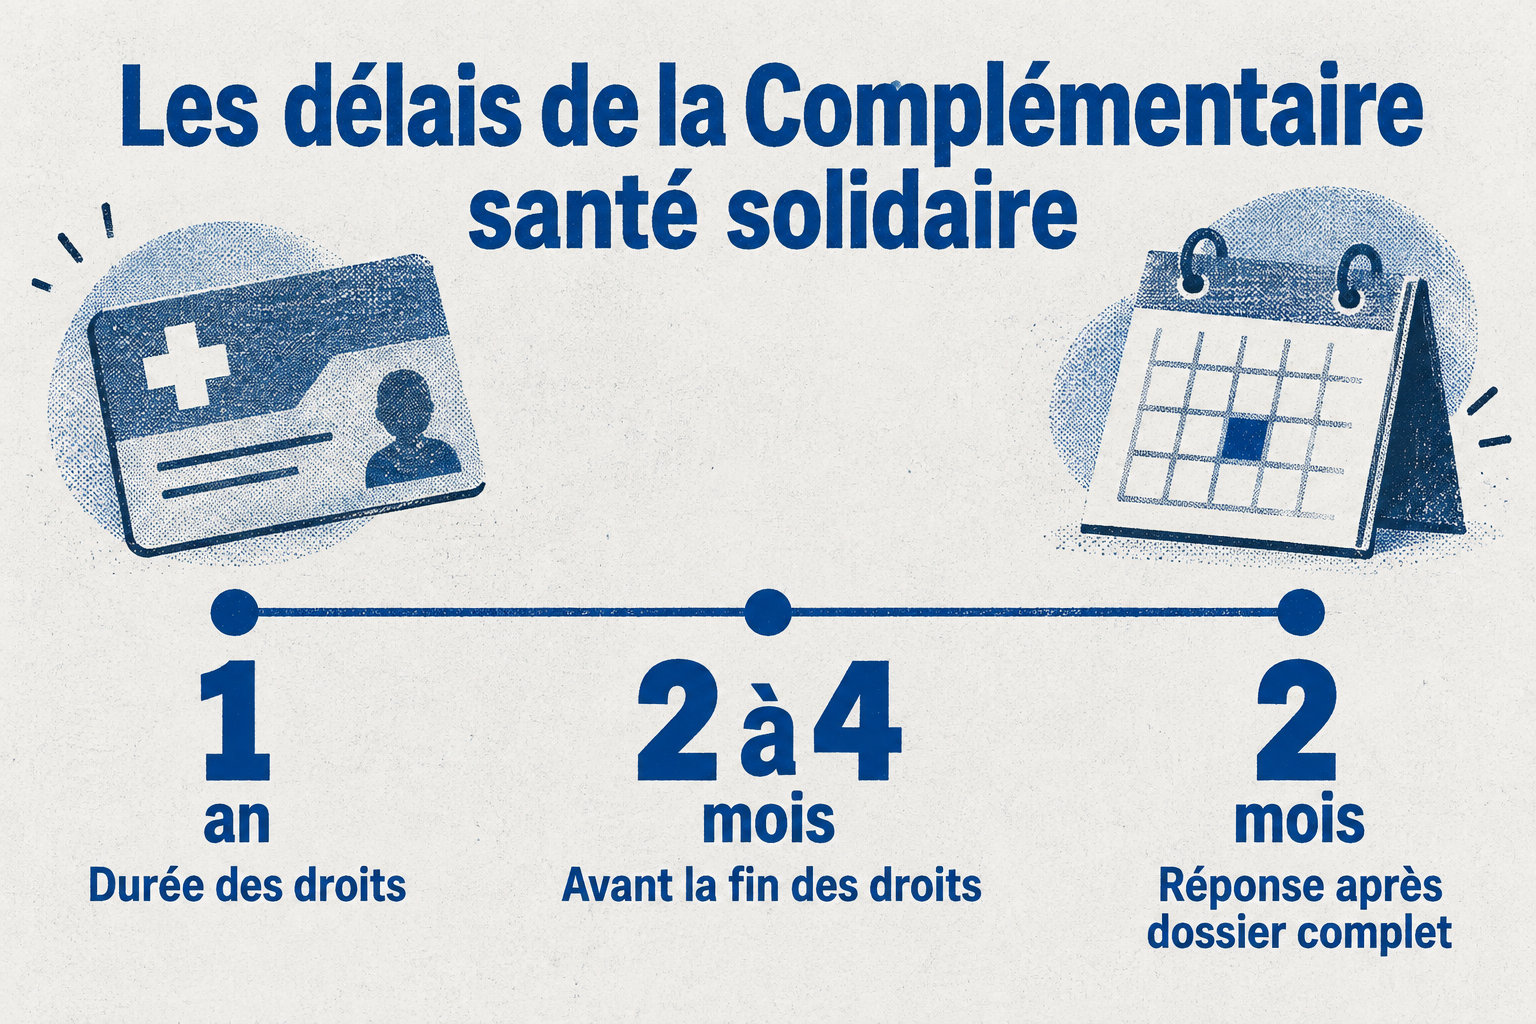
- La caisse répond dans les deux mois suivant un dossier complet.
- Les droits durent un an : renouvelez deux à quatre mois avant la fin, sauf RSA ou Aspa.
Mutuelle pour jeune actif, famille ou senior : ce qui change
Jeune actif
Avant de souscrire seul, regardez deux pistes gratuites ou collectives. Pouvez-vous rester ayant droit sur la mutuelle d’un parent ? Votre employeur propose-t-il une complémentaire collective ? Les conditions changent selon le contrat, alors demandez-les avant de payer.
Si votre emploi prend fin, vous pouvez garder la complémentaire collective un temps, à condition d’avoir droit à l’assurance chômage. Demandez à votre ancien employeur combien de temps elle dure et ce qu’elle couvre.
Famille
Pour une famille, comparez la facture de tout le foyer, pas le prix par personne. Le nombre de personnes couvertes change la cotisation. Puis regardez les garanties de chacun, surtout les soins des enfants, les dents et les lunettes.
Pour les enfants, l’Assurance maladie rembourse des soins dentaires et optiques selon les actes. Pour le reste à charge, comparez la base de remboursement et les garanties de votre contrat.
Senior et retraité
À la retraite, vos dépenses de santé changent. Repérez celles que vous prévoyez : hospitalisation, consultations de spécialistes, dentaire, optique et audition. Pour chacune, vérifiez le plafond et la fréquence de renouvellement des équipements, comme les lunettes.
L’âge peut faire changer la cotisation. Avant de choisir votre niveau de garanties, lisez les règles d’évolution du contrat. C’est là que vous voyez comment le tarif évolue avec le temps.
Souscrire ou changer de mutuelle : les règles à connaître avant de signer
Avant de payer, demandez le tableau des garanties et les conditions générales. Repérez-y le niveau de remboursement, les plafonds, les exclusions et les délais de carence.
Les remboursements changent selon les soins et les équipements, alors un devis moins cher peut couvrir moins. Comparez les devis sur les postes qui comptent pour vous, avec des garanties équivalentes. Un comparateur en ligne aide à repérer les mutuelles les moins chères du moment, mais vérifiez ensuite, offre par offre, le tableau des garanties et les plafonds.
Pour changer de mutuelle sans trou dans votre couverture, retenez trois règles :
- Après la première année de contrat, vous pouvez résilier à tout moment, sans frais ni pénalité.
- La résiliation prend effet un mois après que l’organisme a reçu votre demande.
- Attendez que votre nouvelle couverture soit en place avant de résilier l’ancienne, pour éviter une interruption.
Une cotisation basse ne vaut que si le contrat rembourse vos dépenses prévues. Gardez en tête le niveau de garanties, les plafonds et les dépassements d’honoraires.
Votre prochain pas : listez vos dépenses prévues, puis demandez le tableau des garanties à deux ou trois organismes. Comparez-les poste par poste, avant de signer quoi que ce soit.